Thứ Tự Thanh Toán Khi Doanh Nghiệp Phá Sản: Ai Được Trả Trước, Ai Chịu Rủi Ro?

Nội dung chính
- Trả lời nhanh
- Bước 0: tách tài sản bảo đảm trước khi lập waterfall
- Waterfall 7 tầng theo Điều 46
- Nếu cùng một tầng nhưng không đủ tiền thì sao?
- Ví dụ đầy đủ: từ tài sản bảo đảm đến phần chia cuối
- Nợ thuế đứng ở đâu?
- Chủ nợ không bảo đảm có thể cải thiện tỷ lệ thu hồi bằng cách nào?
- Cổ đông/chủ sở hữu nhận gì?
- Bảng tính nhanh tỷ lệ thu hồi
- Câu hỏi thường gặp
- Căn cứ pháp lý chính
Trả lời nhanh
Với câu hỏi của anh/chị, Tư Vấn Phá Sản trả lời như sau: “Thứ Tự Thanh Toán Khi Doanh Nghiệp Phá Sản: Ai Được Trả Trước, Ai Chịu Rủi Ro?” không nên được đọc như một bài SEO đơn lẻ. Đây là một mắt xích trong chẩn đoán tổng thể: tình trạng mất khả năng thanh toán, tài sản, chủ nợ, người lao động, nợ thuế, tài sản bảo đảm và khả năng phục hồi.
Quan điểm chuyên môn của Tư Vấn Phá Sản là phải xác định đúng trạng thái pháp lý trước khi chọn giải pháp. Nếu còn khả năng phục hồi, cần chuẩn bị phương án phục hồi; nếu giá trị doanh nghiệp không còn bảo toàn được, cần chuẩn bị hồ sơ phá sản có trật tự, minh bạch và giảm rủi ro cho người quản lý.
Bước 0: tách tài sản bảo đảm trước khi lập waterfall
Chủ nợ có bảo đảm không đơn giản đứng ở một “hàng ưu tiên” trong Điều 46. Điều 44 quy định khoản nợ có bảo đảm được thanh toán bằng tài sản bảo đảm theo cơ chế riêng. Nếu giá trị tài sản bảo đảm thấp hơn nghĩa vụ, phần còn thiếu trở thành khoản nợ không bảo đảm và đi xuống hàng tương ứng trong Điều 46; nếu cao hơn, phần giá trị còn lại nhập vào khối tài sản để phân chia.
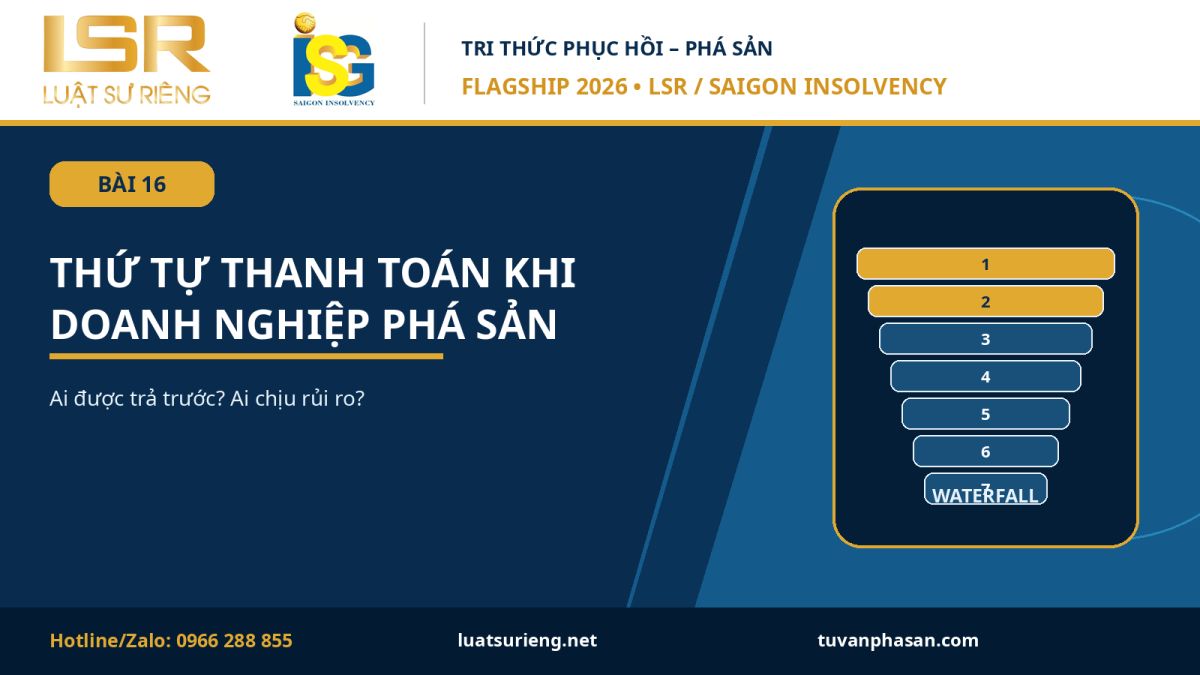
Waterfall 7 tầng theo Điều 46
| Tầng | Khoản được thanh toán | Ý nghĩa |
|---|---|---|
| 1 | Chi phí phá sản. | Chi phí để vận hành và hoàn tất thủ tục. |
| 2 | Khoản nợ tiền lương. | Bảo vệ thu nhập người lao động. |
| 3 | BHXH bắt buộc, BHTN, BHYT, bảo hiểm tai nạn lao động – bệnh nghề nghiệp. | Quyền an sinh bắt buộc. |
| 4 | Trợ cấp thôi việc và quyền lợi khác của người lao động theo thỏa ước/HĐLĐ. | Quyền lao động còn lại. |
| 5 | Khoản nợ phát sinh nhằm mục đích phục hồi hoạt động kinh doanh. | Khuyến khích “new money”/chi phí cứu doanh nghiệp. |
| 6 | Nghĩa vụ tài chính đối với Nhà nước. | Bao gồm nghĩa vụ tài chính nhà nước theo luật. |
| 7 | Nợ không có bảo đảm trong danh sách chủ nợ + phần còn thiếu của nợ có bảo đảm. | Nhóm chịu rủi ro thu hồi cao nhất trong phần nợ thông thường. |
Nếu cùng một tầng nhưng không đủ tiền thì sao?
Điều 46 áp dụng nguyên tắc tỷ lệ trong cùng một thứ tự. Ví dụ, nếu sau khi thanh toán các tầng trước chỉ còn 4 tỷ để trả nhóm nợ không bảo đảm tổng cộng 10 tỷ, thì tỷ lệ thu hồi của nhóm này về nguyên tắc là 40%; một chủ nợ không bảo đảm 2 tỷ sẽ nhận khoảng 800 triệu nếu không có yếu tố điều chỉnh khác.
Ví dụ đầy đủ: từ tài sản bảo đảm đến phần chia cuối
Giả định doanh nghiệp có: (i) bất động sản bảo đảm cho ngân hàng, bán thu 18 tỷ trong khi dư nợ bảo đảm 22 tỷ; và (ii) khối tài sản tự do/thu hồi khác 12 tỷ. Phần thiếu của ngân hàng là 4 tỷ trở thành nợ không bảo đảm. Khối 12 tỷ sau đó được phân chia: chi phí phá sản 1 tỷ; lương 2 tỷ; BHXH và bảo hiểm bắt buộc 1 tỷ; trợ cấp/quyền lợi lao động 0,5 tỷ; nợ phát sinh cho phục hồi 2 tỷ; nghĩa vụ Nhà nước 1,5 tỷ. Còn 4 tỷ. Nếu nợ không bảo đảm khác là 4 tỷ cộng phần thiếu ngân hàng 4 tỷ, tổng nhóm tầng 7 là 8 tỷ; tỷ lệ thu hồi khoảng 50%.
Nợ thuế đứng ở đâu?
Nghĩa vụ tài chính đối với Nhà nước đứng sau nợ phục hồi và các quyền lợi người lao động nêu trên, nhưng đứng trước nhóm nợ không bảo đảm thông thường theo Điều 46. Điều này khác với quan niệm phổ biến rằng “nợ thuế luôn đứng đầu”. Trong từng hồ sơ còn phải xác định khoản nào thực sự là nghĩa vụ tài chính nhà nước và khoản nào là chi phí/nghĩa vụ phát sinh ở giai đoạn khác.
Chủ nợ không bảo đảm có thể cải thiện tỷ lệ thu hồi bằng cách nào?
- Khai báo và chứng minh khoản nợ đúng hạn, đúng số liệu.
- Rà tài sản ẩn, khoản phải thu và giao dịch có thể thu hồi về khối tài sản.
- Tham gia Hội nghị chủ nợ và giám sát phương án xử lý.
- So sánh giá trị phục hồi/going concern với thanh lý để chọn phương án tối đa hóa pool.
- Phản đối giao dịch làm giảm khối tài sản hoặc ưu tiên không hợp lý khi có căn cứ.
Cổ đông/chủ sở hữu nhận gì?
Chỉ khi sau khi thanh toán toàn bộ các khoản theo thứ tự mà vẫn còn tài sản thì phần dư mới được trả cho chủ doanh nghiệp tư nhân, thành viên, chủ sở hữu hoặc cổ đông theo loại hình và quy định luật. Trong đa số vụ nợ vượt tài sản, “equity recovery” có thể bằng 0.
Bảng tính nhanh tỷ lệ thu hồi
| Bước | Công thức quản trị |
|---|---|
| 1. Giá trị tài sản bảo đảm | Giá bán/thu hồi tài sản bảo đảm – chi phí xử lý liên quan = giá trị dùng trả chủ nợ bảo đảm. |
| 2. Phần thiếu bảo đảm | Dư nợ bảo đảm – giá trị thanh toán từ tài sản bảo đảm = phần chuyển sang nợ không bảo đảm. |
| 3. Pool phân chia | Tài sản tự do + tài sản thu hồi + phần dư bảo đảm (nếu có) – nghĩa vụ/chi phí theo luật. |
| 4. Từng tầng | Trả đủ tầng trước rồi mới chuyển tầng sau. |
| 5. Cùng tầng | Nếu thiếu: số tiền còn lại / tổng nợ cùng tầng = tỷ lệ phân chia dự kiến. |
Câu hỏi thường gặp
| Câu hỏi | Trả lời |
|---|---|
| Ngân hàng luôn được trả trước thuế? | Không thể nói chung; phải xem tài sản bảo đảm và phần nợ không bảo đảm. Tài sản bảo đảm được xử lý theo Điều 44. |
| Nợ lương và BHXH ai đứng trước? | Điều 46 tách nợ lương trước, sau đó đến các khoản bảo hiểm bắt buộc, rồi trợ cấp/quyền lợi lao động khác. |
| Chủ nợ không bảo đảm có thể nhận 0 đồng? | Có thể nếu tài sản đã hết ở các tầng trước. |
| Các chủ nợ cùng một tầng ai nộp đơn trước được trả trước? | Không. Nếu không đủ thì áp dụng tỷ lệ trong cùng thứ tự, không dựa đơn thuần vào ai nộp trước. |
| Phần dư tài sản bảo đảm đi đâu? | Sau khi thanh toán đủ nghĩa vụ bảo đảm, phần dư thuộc khối tài sản doanh nghiệp để xử lý theo luật. |
Căn cứ pháp lý chính
- Luật Phục hồi, phá sản số 142/2025/QH15: Điều 44, Điều 46, Điều 54, Điều 77 và quy định về phân chia tài sản.
- Nghị định 64/2026/NĐ-CP về thi hành quyết định tuyên bố phá sản.
Lưu ý: Nội dung mang tính thông tin pháp lý chuyên môn, không thay thế ý kiến tư vấn cho một vụ việc cụ thể. Khi áp dụng cần đối chiếu hồ sơ thực tế và văn bản pháp luật tại thời điểm xử lý.


