Tôi là Giám đốc, công ty đang nợ thuế – Làm sao biết mình có bị tạm hoãn xuất cảnh không?

Nội dung chính
- Tình huống thường gặp
- Trước hết: xác định doanh nghiệp đang ở đâu
- Phân tích theo Luật Quản lý thuế 2025
- Phân tích theo Luật Phục hồi, phá sản 2025
- Ba kịch bản có thể xảy ra
- Những việc Giám đốc không nên làm
- Lộ trình xử lý phù hợp với tình huống này
- Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
- Hỏi nhanh
- Bài liên quan trong SILO
- Góc tham vấn Luật sư – Quản tài viên
- Căn cứ pháp lý và nguồn chính thức
Tình huống thường gặp
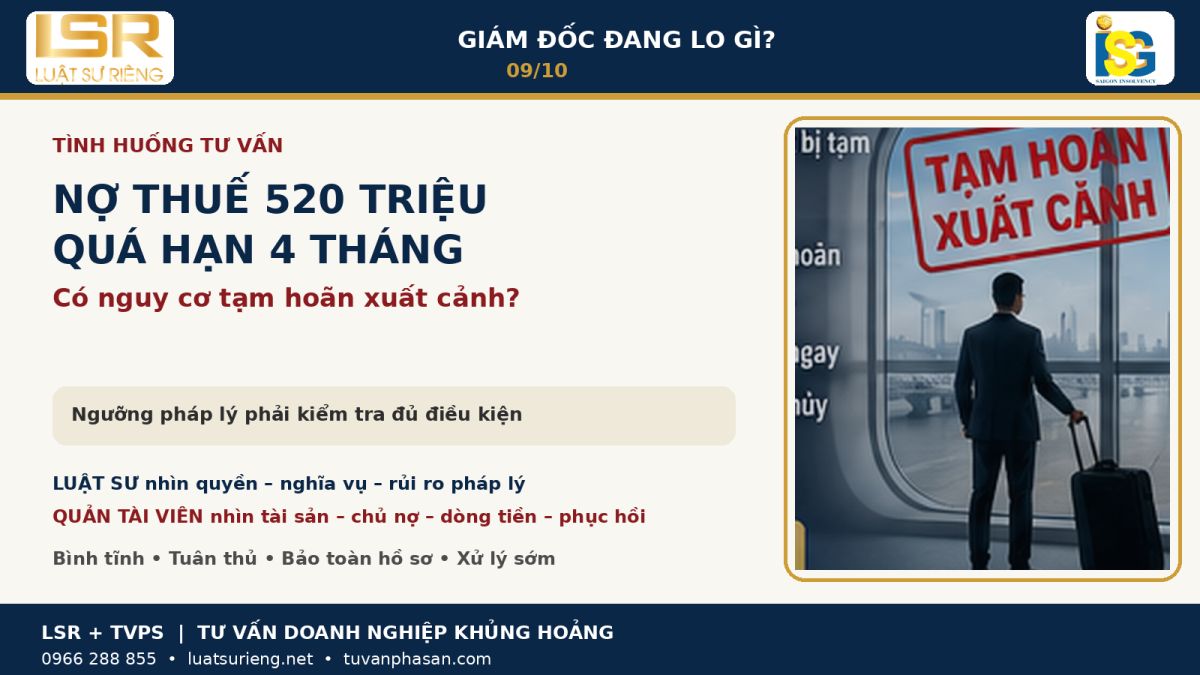
Công ty I đang nợ thuế hiển thị 520 triệu đồng; khoản nợ lâu nhất khoảng 4 tháng. Doanh nghiệp đang thuộc diện bị cưỡng chế. Giám đốc dự kiến sang Mỹ ký hợp đồng sau 12 ngày nhưng chưa kiểm tra thông báo tạm hoãn xuất cảnh trên hệ thống.
Trước hết: xác định doanh nghiệp đang ở đâu
Ai có thể bị áp dụng?
Đối với doanh nghiệp, nhóm được quy định gồm người đại diện theo pháp luật và cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp trong trường hợp luật định.
Ngưỡng 500 triệu chỉ là một điều kiện
Đối với nhóm doanh nghiệp đang hoạt động/tạm ngừng/chờ giải thể, Nghị định 252/2026 quy định số tiền thuế nợ từ 500 triệu đồng trở lên và khoản nợ đã quá thời hạn nộp từ 120 ngày trở lên, đồng thời doanh nghiệp thuộc trường hợp bị cưỡng chế.
Doanh nghiệp không hoạt động tại địa chỉ đăng ký là tình huống riêng
Nghị định còn quy định trường hợp sau 120 ngày kể từ thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký mà không khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Phải kiểm tra trạng thái thực tế
Một kết luận có ảnh hưởng quyền xuất cảnh không nên dựa vào lời truyền miệng; cần rà thông báo điện tử, dữ liệu thuế và làm việc với cơ quan quản lý khi cần.
Phân tích theo Luật Quản lý thuế 2025
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 là khung pháp lý trung tâm cho quản lý nợ thuế, tiền chậm nộp, gia hạn, nộp dần tiền thuế nợ, cưỡng chế và quản lý tuân thủ. Luật mới gồm 53 điều, đồng thời chuyển mạnh sang quản lý dựa trên dữ liệu, rủi ro và mức độ tuân thủ. Vì vậy doanh nghiệp không nên tiếp tục sử dụng máy móc số điều của Luật Quản lý thuế 2019 trong tài liệu tư vấn hiện hành.
Tiền chậm nộp trong các trường hợp luật định tiếp tục được tính theo mức 0,03%/ngày trên số tiền chậm nộp. Cơ chế gia hạn hoặc nộp dần không phải là một “quyền xin là có”; phải kiểm tra điều kiện và thủ tục cụ thể. Đối với cưỡng chế, doanh nghiệp cần rà cả khoản nợ, thời gian quá hạn, các thông báo/quyết định và biện pháp đang áp dụng.
Phân tích theo Luật Phục hồi, phá sản 2025
Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15 phân biệt hai trạng thái rất quan trọng. Doanh nghiệp có nguy cơ mất khả năng thanh toán khi không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng. Doanh nghiệp mất khả năng thanh toán khi không thực hiện nghĩa vụ thanh toán khoản nợ sau 06 tháng kể từ ngày đến hạn. Đây là lý do Luật sư – Quản tài viên không kết luận tình trạng doanh nghiệp chỉ từ một khoản nợ thuế.
Ba kịch bản có thể xảy ra
Kịch bản 1 – Nợ 520 triệu nhưng chưa đủ 120 ngày
Chưa thể chỉ từ ngưỡng tiền mà kết luận thuộc trường hợp nêu trên; phải xác minh đủ điều kiện.
Kịch bản 2 – Đủ 500 triệu, 120 ngày và đang bị cưỡng chế
Rủi ro pháp lý cao hơn; cần kiểm tra ngay thông báo và phương án khắc phục.
Kịch bản 3 – Công ty không hoạt động tại địa chỉ đăng ký
Có cơ chế riêng; cần xử lý tình trạng mã số thuế và nghĩa vụ khai/nộp, không chỉ nhìn số nợ.
Những việc Giám đốc không nên làm
- Không đổi người đại diện chỉ để né biện pháp.
- Không đợi đến ngày bay mới kiểm tra.
- Không tin rằng chỉ cần nộp một khoản là hệ thống sẽ cập nhật tức thì trong mọi trường hợp.
- Không bỏ qua thông báo điện tử của cơ quan thuế.
Lộ trình xử lý phù hợp với tình huống này
Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
Hỏi nhanh
Nợ 500 triệu là chắc chắn bị tạm hoãn xuất cảnh?
Không. Phải đồng thời kiểm tra các điều kiện khác theo Nghị định 252/2026/NĐ-CP.
Đã nộp xuống dưới 500 triệu thì sao?
Nghị định 252/2026 có cơ chế hủy bỏ tạm hoãn khi số nợ còn dưới ngưỡng đối với nhóm doanh nghiệp, nhưng cần theo dõi việc cập nhật và thông báo trên hệ thống.
Bài liên quan trong SILO
- A07 – Doanh nghiệp đang nợ thuế nhưng có nhiều khoản khách hàng chưa trả – Có phải đã mất khả năng thanh toán?
- A08 – Công ty không còn đủ tiền trả thuế – Có nên vay thêm tiền để nộp thuế không?
- A10 – Ngày mai tôi phải đi nước ngoài nhưng công ty đang nợ thuế – Tôi nên kiểm tra gì ngay hôm nay?
Lưu ý: Các số liệu và doanh nghiệp trong bài là tình huống giả định để minh họa phương pháp tư vấn. Nội dung không thay thế ý kiến pháp lý cho một hồ sơ cụ thể; việc áp dụng cần đối chiếu tài liệu, tình trạng thuế và các nghĩa vụ thực tế của doanh nghiệp.
Góc tham vấn Luật sư – Quản tài viên
Luật sư sẽ nhìn gì?
Luật sư sẽ xác định ngày bắt đầu quá hạn chính xác, tình trạng cưỡng chế, tư cách người đại diện/chủ sở hữu hưởng lợi, các thông báo đã gửi và căn cứ để hủy bỏ nếu doanh nghiệp đã khắc phục nghĩa vụ. Nếu dữ liệu sai, cần chuẩn bị chứng cứ phản hồi.
Quản tài viên sẽ nhìn gì?
Quản tài viên nhìn thêm tác động của việc phải nộp tiền để xuống dưới ngưỡng đối với thanh khoản doanh nghiệp. Không nên vì chuyến đi mà rút cạn toàn bộ vốn lưu động nếu công ty còn nghĩa vụ lương, sản xuất; cần một phương án tổng thể và hợp pháp.
Căn cứ pháp lý và nguồn chính thức
- Luật Quản lý thuế số 108/2025/QH15 – hiệu lực 01/07/2026
- Giới thiệu những điểm mới, nội dung trọng tâm của Luật Quản lý thuế 2025
- Nghị định 252/2026/NĐ-CP – hướng dẫn Luật Quản lý thuế
- Quy định các trường hợp tạm hoãn xuất cảnh do nợ thuế
- Hướng dẫn triển khai tạm hoãn xuất cảnh theo Nghị định 252/2026/NĐ-CP
- Luật Phục hồi, phá sản số 142/2025/QH15 – hiệu lực 01/03/2026


