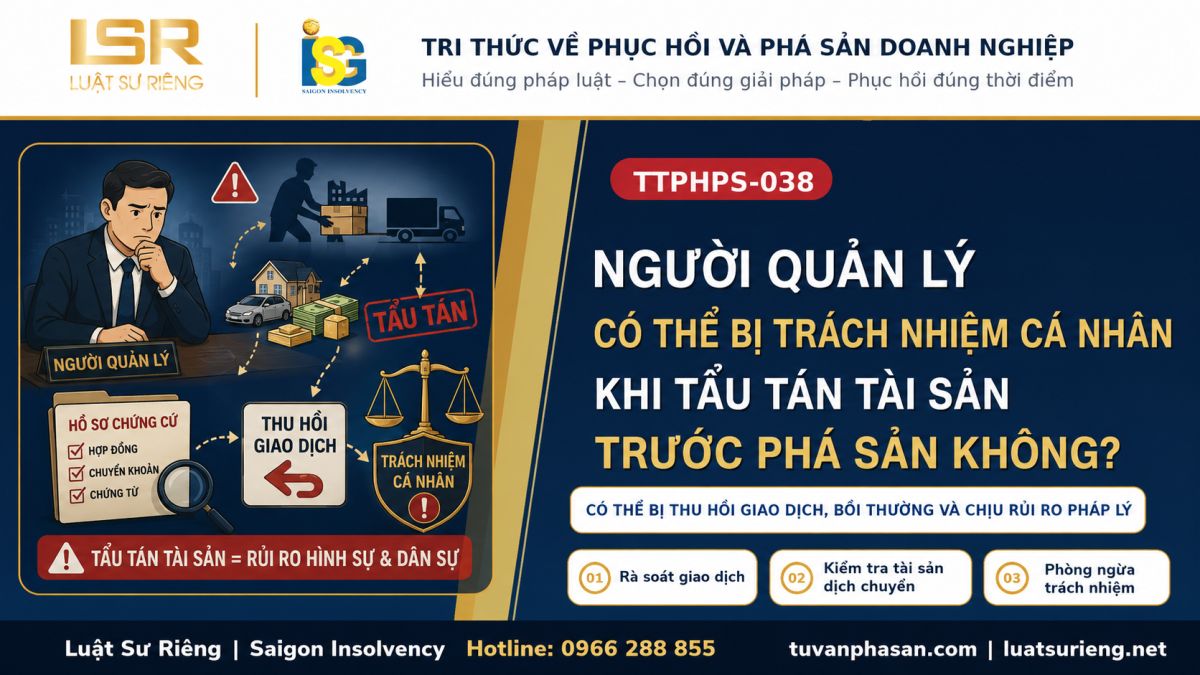
Người quản lý doanh nghiệp có thể bị trách nhiệm cá nhân khi tẩu tán tài sản trước phá sản không?

Nội dung chính
- Trả lời nhanh
- Tóm tắt
- Tẩu tán tài sản thường diễn ra dưới hình thức nào?
- Không phải mọi giao dịch trước phá sản đều là tẩu tán
- Ai có thể bị xem xét trách nhiệm?
- Dấu hiệu giao dịch cần rà soát
- Hậu quả có thể xảy ra
- Người quản lý nên làm gì nếu đã có giao dịch rủi ro?
- Bài kế tiếp trong chuỗi
- Góc nhìn Luật sư
- Góc nhìn Quản tài viên
- Câu hỏi thường gặp
- Nguồn pháp lý tham khảo
Tẩu tán tài sản là vùng rủi ro nghiêm trọng nhất đối với giám đốc, chủ sở hữu, thành viên HĐQT và người có liên quan
Trả lời nhanh
Có. Người quản lý doanh nghiệp có thể bị trách nhiệm cá nhân nếu trước khi doanh nghiệp phục hồi hoặc phá sản đã thực hiện, chỉ đạo hoặc che giấu hành vi tẩu tán tài sản, bán dưới giá, chuyển tài sản cho người thân/công ty liên quan, trả nợ ưu tiên bất thường hoặc làm mất hồ sơ tài sản.
Khi doanh nghiệp đã mất khả năng thanh toán, mọi giao dịch làm giảm tài sản đều phải được nhìn bằng lăng kính bảo vệ chủ nợ và khối tài sản phá sản.
Tóm tắt
Người quản lý có thể chịu trách nhiệm nếu tẩu tán, chuyển dịch hoặc làm giảm tài sản doanh nghiệp trước phá sản. Cần rà soát thời điểm, giá trị, bên liên quan, chứng từ và mục đích giao dịch. Giao dịch bất thường có thể bị thu hồi, bị khiếu nại hoặc làm phát sinh trách nhiệm cá nhân.
Tẩu tán tài sản thường diễn ra dưới hình thức nào?
- Bán tài sản thấp hơn giá thị trường.
- Chuyển tài sản cho người thân, cổ đông, công ty liên quan.
- Chuyển hàng tồn kho ra ngoài nhưng không ghi nhận tiền về.
- Nhượng khoản phải thu cho bên khác không hợp lý.
- Trả nợ trước hạn cho chủ nợ thân quen.
- Cấn trừ công nợ bất thường.
- Hủy chứng từ, làm mất sổ sách, thay đổi dữ liệu kế toán.
- Rút tiền mặt hoặc chuyển khoản không có căn cứ.
Không phải mọi giao dịch trước phá sản đều là tẩu tán
Doanh nghiệp đang khủng hoảng vẫn có thể bán hàng, thu tiền, trả chi phí vận hành hợp lý, trả lương, mua nguyên liệu hoặc xử lý tài sản để duy trì hoạt động. Vấn đề là giao dịch có minh bạch, đúng giá, đúng mục đích, có chứng từ và không làm thiệt hại bất thường cho chủ nợ hay không.
| Giao dịch có thể hợp lý | Giao dịch rủi ro |
|---|---|
| Bán hàng theo giá thị trường, tiền về tài khoản công ty | Bán cho người thân dưới giá, không thu tiền |
| Trả chi phí vận hành cần thiết | Trả riêng cho công ty liên quan |
| Thu hồi công nợ về công ty | Chuyển quyền đòi nợ không có lý do |
| Bán tài sản không cốt lõi để trả nợ có trật tự | Chuyển tài sản trước khi chủ nợ kiện |
Ai có thể bị xem xét trách nhiệm?
Không chỉ giám đốc. Người bị xem xét có thể gồm người đại diện theo pháp luật, giám đốc/tổng giám đốc, chủ tịch HĐQT, thành viên HĐQT, chủ sở hữu, thành viên góp vốn, cổ đông kiểm soát, kế toán trưởng, người được ủy quyền và bên liên quan nhận tài sản.
Dấu hiệu giao dịch cần rà soát
- Giao dịch xảy ra khi doanh nghiệp đã nợ quá hạn hoặc bị cưỡng chế.
- Bên nhận tài sản là người thân, cổ đông, công ty liên quan.
- Giá bán thấp bất thường.
- Không có chứng từ thanh toán hoặc tiền không về tài khoản công ty.
- Tài sản là tài sản cốt lõi của doanh nghiệp.
- Giao dịch làm một chủ nợ được ưu tiên bất thường.
- Hồ sơ bị mất, sửa, xóa hoặc không bàn giao.
Hậu quả có thể xảy ra
- Giao dịch bị yêu cầu xem xét vô hiệu hoặc bị thu hồi tài sản.
- Bên nhận tài sản phải hoàn trả hoặc thanh toán giá trị.
- Người quản lý bị khiếu nại, yêu cầu bồi thường.
- Phương án phục hồi bị mất niềm tin với chủ nợ.
- Thủ tục phá sản kéo dài và tranh chấp tăng mạnh.
- Rủi ro dân sự, hành chính hoặc nghiêm trọng hơn tùy hành vi và chứng cứ.
Người quản lý nên làm gì nếu đã có giao dịch rủi ro?
- Dừng ngay giao dịch tiếp theo.
- Thu thập hợp đồng, chứng từ, định giá, thanh toán.
- Giải trình mục đích kinh tế thật của giao dịch.
- Xem xét hoàn trả tài sản hoặc khắc phục nếu giao dịch bất lợi.
- Không tiếp tục che giấu hồ sơ.
- Tham vấn luật sư trước khi làm việc với chủ nợ, Tòa án, Quản tài viên.
Bài kế tiếp trong chuỗi
Góc nhìn Luật sư
Luật sư cần phân biệt giao dịch kinh doanh bình thường với giao dịch làm rỗng tài sản. Tiêu chí quan trọng là thời điểm, giá trị, bên liên quan, chứng từ thanh toán, mục đích kinh tế và hậu quả đối với chủ nợ.
Góc nhìn Quản tài viên
Quản tài viên sẽ rà soát dòng tài sản trước thời điểm mở thủ tục, đối chiếu sổ sách, tài khoản ngân hàng, hợp đồng, hóa đơn, bên nhận tài sản và người có liên quan. Mục tiêu không phải trừng phạt cảm tính mà là bảo toàn và phục hồi giá trị tài sản cho khối tài sản của doanh nghiệp.
Câu hỏi thường gặp
Bán tài sản trước phá sản có luôn bị coi là tẩu tán không?
Không. Cần xem giá, mục đích, chứng từ, bên mua, thời điểm và tiền có về công ty không.
Chuyển tài sản cho người thân có rủi ro không?
Rất cao, đặc biệt nếu doanh nghiệp đã nợ quá hạn hoặc mất khả năng thanh toán.
Quản tài viên có kiểm tra giao dịch cũ không?
Có, Quản tài viên thường phải rà soát tài sản, khoản phải thu và giao dịch bất thường trước thời điểm thủ tục.
Nếu đã lỡ chuyển tài sản thì nên làm gì?
Cần dừng giao dịch, thu thập chứng từ, tham vấn luật sư và xem xét phương án khắc phục minh bạch.
Nguồn pháp lý tham khảo
- Luật Doanh nghiệp số 59/2020/QH14 – Cổng Thông tin điện tử Chính phủ
- Bộ luật Dân sự số 91/2015/QH13 – Cổng Thông tin điện tử Chính phủ
- Nghị định 21/2021/NĐ-CP về bảo đảm thực hiện nghĩa vụ – Cổng Thông tin điện tử Chính phủ
- Luật Quản lý thuế số 108/2025/QH15 – Cổng Thông tin điện tử Chính phủ
- Nghị định 49/2025/NĐ-CP về ngưỡng tạm hoãn xuất cảnh – Cổng Thông tin điện tử Chính phủ
- Luật Phục hồi, phá sản số 142/2025/QH15 – Công báo Chính phủ
Khi áp dụng vào từng vụ việc, cần đối chiếu văn bản gốc, hợp đồng, điều lệ, hồ sơ thuế, hồ sơ ngân hàng, chứng từ góp vốn và giao dịch thực tế của doanh nghiệp.


