Doanh nghiệp đang nợ thuế nhưng có nhiều khoản khách hàng chưa trả – Có phải đã mất khả năng thanh toán?

Nội dung chính
- Tình huống thường gặp
- Trước hết: xác định doanh nghiệp đang ở đâu
- Phân tích theo Luật Quản lý thuế 2025
- Phân tích theo Luật Phục hồi, phá sản 2025
- Ba kịch bản có thể xảy ra
- Những việc Giám đốc không nên làm
- Lộ trình xử lý phù hợp với tình huống này
- Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
- Hỏi nhanh
- Bài liên quan trong SILO
- Góc tham vấn Luật sư – Quản tài viên
- Căn cứ pháp lý và nguồn chính thức
Tình huống thường gặp
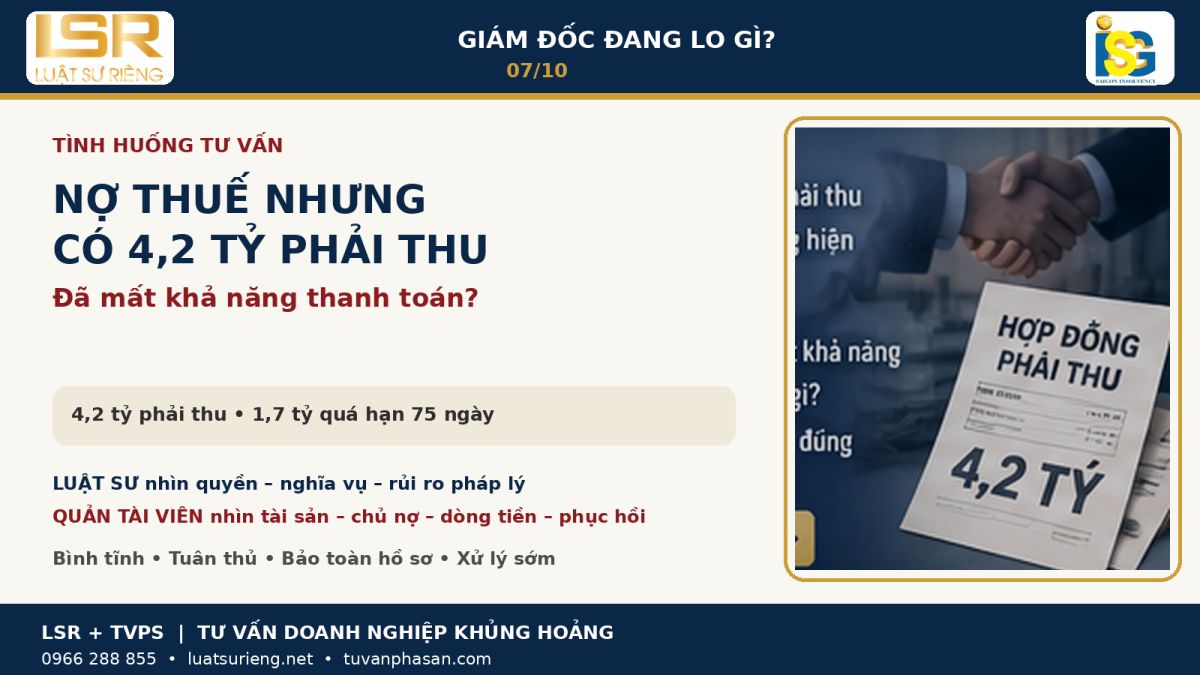
Công ty G có 5 khoản phải thu tổng cộng 4,2 tỷ đồng. Khoản lớn nhất 1,7 tỷ đã quá hạn 75 ngày; hai khách hàng đang tranh chấp chất lượng. Tiền mặt chỉ còn 220 triệu. Ngoài nợ thuế 1 tỷ, trong 30 ngày công ty phải trả thêm 1,5 tỷ đồng cho ngân hàng, lương và nhà cung cấp.
Trước hết: xác định doanh nghiệp đang ở đâu
Phải thu 4,2 tỷ có thể không phải 4,2 tỷ tiền
Mỗi khoản phải thu phải được đánh giá về chứng từ, tranh chấp, thời gian, khả năng tài chính của khách hàng và quyền cấn trừ.
Thanh khoản là vấn đề thời gian
Một khoản chắc chắn thu sau 9 tháng không giúp trả nghĩa vụ phải thanh toán trong 30 ngày.
Luật Phục hồi, phá sản 2025 thay đổi cách nhìn
Khái niệm nguy cơ mất khả năng thanh toán giúp nhận diện sớm doanh nghiệp không thanh toán được khoản nợ sẽ đến hạn trong 6 tháng hoặc khoản nợ đã đến hạn nhưng chưa quá 6 tháng.
Đừng nhầm “có tài sản” với “an toàn”
Một công ty có nhà xưởng, phải thu và hàng tồn kho lớn vẫn có thể không có tiền để trả nợ đến hạn.
Phân tích theo Luật Quản lý thuế 2025
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 là khung pháp lý trung tâm cho quản lý nợ thuế, tiền chậm nộp, gia hạn, nộp dần tiền thuế nợ, cưỡng chế và quản lý tuân thủ. Luật mới gồm 53 điều, đồng thời chuyển mạnh sang quản lý dựa trên dữ liệu, rủi ro và mức độ tuân thủ. Vì vậy doanh nghiệp không nên tiếp tục sử dụng máy móc số điều của Luật Quản lý thuế 2019 trong tài liệu tư vấn hiện hành.
Tiền chậm nộp trong các trường hợp luật định tiếp tục được tính theo mức 0,03%/ngày trên số tiền chậm nộp. Cơ chế gia hạn hoặc nộp dần không phải là một “quyền xin là có”; phải kiểm tra điều kiện và thủ tục cụ thể. Đối với cưỡng chế, doanh nghiệp cần rà cả khoản nợ, thời gian quá hạn, các thông báo/quyết định và biện pháp đang áp dụng.
Phân tích theo Luật Phục hồi, phá sản 2025
Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15 phân biệt hai trạng thái rất quan trọng. Doanh nghiệp có nguy cơ mất khả năng thanh toán khi không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng. Doanh nghiệp mất khả năng thanh toán khi không thực hiện nghĩa vụ thanh toán khoản nợ sau 06 tháng kể từ ngày đến hạn. Đây là lý do Luật sư – Quản tài viên không kết luận tình trạng doanh nghiệp chỉ từ một khoản nợ thuế.
Ba kịch bản có thể xảy ra
Kịch bản 1 – Phải thu chất lượng cao
3 tỷ có thể thu trong 30–45 ngày, không tranh chấp. Tập trung thu hồi và cầu nối thanh khoản.
Kịch bản 2 – Phải thu chậm nhưng có thể thu
Cần đàm phán chủ nợ và lập kế hoạch 90 ngày; có thể xem xét tái cấu trúc.
Kịch bản 3 – Phải thu chủ yếu khó đòi
Tổng tài sản kế toán không còn phản ánh khả năng thanh toán; cần đánh giá nguy cơ/mất khả năng thanh toán nghiêm túc.
Những việc Giám đốc không nên làm
- Không trình bày với chủ nợ rằng “công ty có 4,2 tỷ phải thu” nếu chưa phân tích chất lượng.
- Không dựa vào báo cáo tài chính cuối năm để quyết định thanh khoản ngày hôm nay.
- Không để công nợ quá hạn kéo dài mà không có chiến lược thu hồi.
- Không bán tài sản tốt để bù cho khoản phải thu không được xử lý.
Lộ trình xử lý phù hợp với tình huống này
Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
Hỏi nhanh
Tổng tài sản lớn hơn tổng nợ thì có thể mất khả năng thanh toán không?
Có thể, vì trọng tâm là khả năng thực hiện nghĩa vụ đến hạn theo luật.
Khoản phải thu đang tranh chấp có tính là tài sản không?
Có thể vẫn được ghi nhận kế toán tùy trường hợp, nhưng khi đánh giá thanh khoản phải chiết khấu theo khả năng và thời gian thu hồi thực tế.
Bài liên quan trong SILO
- A05 – Tài khoản công ty bị cưỡng chế vì nợ thuế – Làm sao duy trì hoạt động mà vẫn đúng pháp luật?
- A06 – Công ty cùng lúc nợ thuế, ngân hàng và nhà cung cấp – Tôi nên trả ai trước?
- A08 – Công ty không còn đủ tiền trả thuế – Có nên vay thêm tiền để nộp thuế không?
- A09 – Tôi là Giám đốc, công ty đang nợ thuế – Làm sao biết mình có bị tạm hoãn xuất cảnh không?
Lưu ý: Các số liệu và doanh nghiệp trong bài là tình huống giả định để minh họa phương pháp tư vấn. Nội dung không thay thế ý kiến pháp lý cho một hồ sơ cụ thể; việc áp dụng cần đối chiếu tài liệu, tình trạng thuế và các nghĩa vụ thực tế của doanh nghiệp.
Góc tham vấn Luật sư – Quản tài viên
Luật sư sẽ nhìn gì?
Luật sư rà từng hồ sơ phải thu: hợp đồng, nghiệm thu, hóa đơn, đối chiếu công nợ, thông báo khiếu nại, bảo lãnh, quyền cấn trừ. Khoản 1,7 tỷ quá hạn 75 ngày có thể cần chuyển sang một workstream thu hồi nợ riêng.
Quản tài viên sẽ nhìn gì?
Quản tài viên áp tỷ lệ thu hồi và thời gian cho từng khoản, ví dụ 100% trong 30 ngày, 70% trong 90 ngày, hoặc 20% nếu tranh chấp. Sau đó so sánh dòng tiền dự kiến với các nghĩa vụ. Đây mới là “bảng cân đối thanh khoản” có giá trị quyết định.
Căn cứ pháp lý và nguồn chính thức
- Luật Quản lý thuế số 108/2025/QH15 – hiệu lực 01/07/2026
- Giới thiệu những điểm mới, nội dung trọng tâm của Luật Quản lý thuế 2025
- Nghị định 252/2026/NĐ-CP – hướng dẫn Luật Quản lý thuế
- Quy định các trường hợp tạm hoãn xuất cảnh do nợ thuế
- Hướng dẫn triển khai tạm hoãn xuất cảnh theo Nghị định 252/2026/NĐ-CP
- Luật Phục hồi, phá sản số 142/2025/QH15 – hiệu lực 01/03/2026


