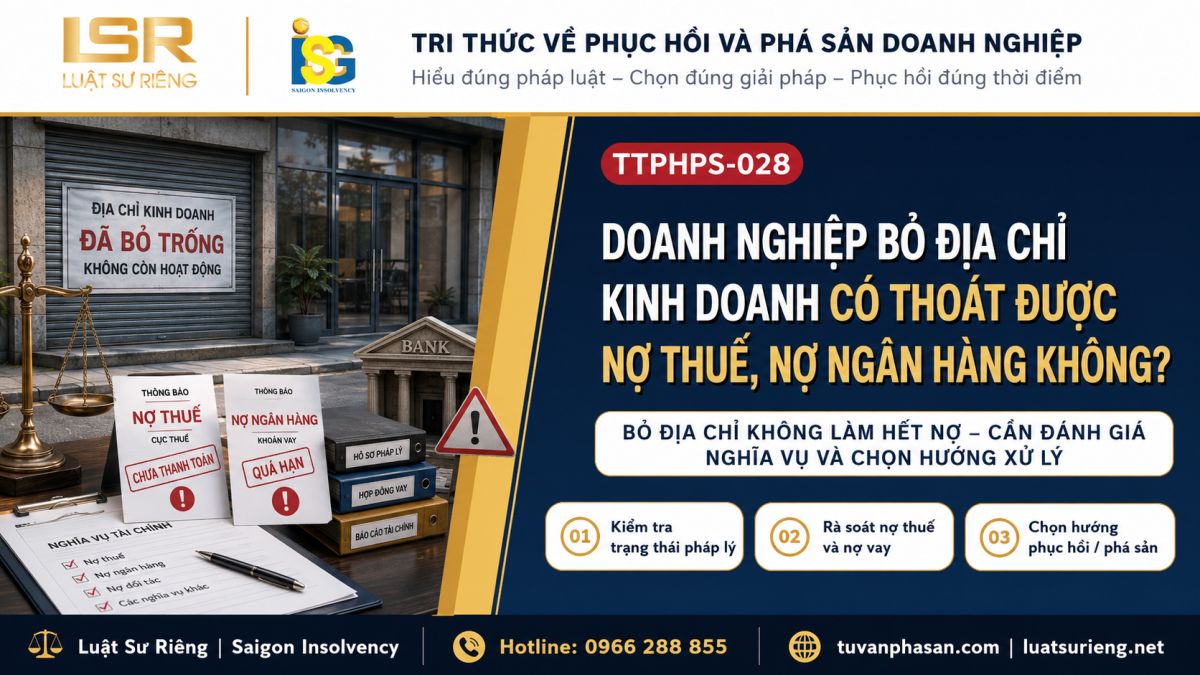
Doanh nghiệp bỏ địa chỉ kinh doanh có thoát được nợ thuế, nợ ngân hàng không?

Nội dung chính
Bỏ địa chỉ không làm mất nghĩa vụ, mà thường làm rủi ro pháp lý nặng hơn
Trả lời nhanh
Doanh nghiệp bỏ địa chỉ kinh doanh không thoát được nợ thuế, nợ ngân hàng hoặc nghĩa vụ với người lao động. Ngược lại, việc không hoạt động tại địa chỉ đăng ký có thể làm rủi ro thuế, hóa đơn, cưỡng chế, người đại diện và giải thể trở nên nghiêm trọng hơn.
Bỏ địa chỉ là phản ứng nguy hiểm. Cách đúng là khôi phục hồ sơ, đối chiếu nghĩa vụ và chọn phục hồi, giải thể hoặc phá sản.
Tóm tắt
Doanh nghiệp bỏ địa chỉ kinh doanh có thoát được nợ thuế, nợ ngân hàng không? là một tình huống cần xử lý sớm trong cụm nợ thuế – cưỡng chế – hóa đơn – xuất cảnh. Doanh nghiệp cần đọc đúng văn bản, đối chiếu nghĩa vụ, kiểm tra dòng tiền, chuẩn bị hồ sơ làm việc với cơ quan thuế và đánh giá khả năng phục hồi hoặc phá sản nếu nghĩa vụ đã vượt khả năng thanh toán.
Vì sao doanh nghiệp thường bỏ địa chỉ?
- Không còn tiền thuê văn phòng.
- Không còn nhân sự kế toán.
- Bị chủ nợ, ngân hàng, cơ quan thuế liên tục liên hệ.
- Không thể xuất hóa đơn hoặc bị phong tỏa tài khoản.
- Người đại diện nghĩ ngừng hoạt động thực tế thì nghĩa vụ sẽ dừng.
Bỏ địa chỉ gây rủi ro gì?
- Bị ghi nhận không hoạt động tại địa chỉ đăng ký.
- Rủi ro ngừng hóa đơn, khóa mã số thuế hoặc kiểm soát hóa đơn.
- Khó nhận văn bản thuế, ngân hàng, Tòa án, thi hành án.
- Người đại diện khó chứng minh thiện chí hợp tác.
- Không thể giải thể vì hồ sơ thuế chưa hoàn tất.
- Nợ thuế, tiền chậm nộp, tiền phạt vẫn có thể tiếp tục phát sinh.
Nợ ngân hàng có mất đi khi bỏ địa chỉ không?
Không. Nghĩa vụ vay ngân hàng, tài sản bảo đảm, bảo lãnh cá nhân và các cam kết tín dụng không mất đi vì doanh nghiệp ngừng hoạt động tại địa chỉ. Ngân hàng có thể khởi kiện, xử lý tài sản bảo đảm, yêu cầu người bảo lãnh hoặc thực hiện các biện pháp thu hồi nợ theo hợp đồng và pháp luật.
Nên làm gì để khôi phục hồ sơ?
- Xác định địa chỉ pháp lý hiện tại và khả năng khôi phục liên lạc.
- Kiểm tra tình trạng mã số thuế và hóa đơn.
- Tra cứu nợ thuế, thông báo cưỡng chế, thông báo xuất cảnh.
- Thu thập hồ sơ kế toán còn lại.
- Lập danh sách chủ nợ, khoản nợ, tài sản, khoản phải thu.
- Làm việc với cơ quan thuế bằng văn bản.
- Đánh giá phục hồi, giải thể hoặc phá sản.
Khi nào cần xem xét phá sản?
Nếu doanh nghiệp bỏ địa chỉ vì không còn hoạt động, không còn tài sản, nợ thuế kéo dài, nợ ngân hàng quá hạn, không còn sổ sách đầy đủ và không thể giải thể, thủ tục phá sản có thể là hướng xử lý minh bạch để chấm dứt tình trạng pháp nhân treo.
Sai lầm thường gặp
- Nghĩ rằng bỏ địa chỉ là đóng công ty.
- Không nhận văn bản nên không biết đang bị cưỡng chế.
- Đổi số điện thoại, email, kế toán mà không cập nhật hồ sơ.
- Để người đại diện cũ không hợp tác.
- Không lập danh sách tài sản và chủ nợ trước khi hồ sơ thất lạc.
Góc nhìn Luật sư và Quản tài viên
Luật sư cần khôi phục bản đồ nghĩa vụ pháp lý: thuế, ngân hàng, lao động, hợp đồng, thi hành án. Quản tài viên cần kiểm tra tài sản còn lại, giao dịch trước khi bỏ địa chỉ, khoản phải thu và khả năng thu hồi tài sản.
Câu hỏi thường gặp
Doanh nghiệp nên xử lý bằng kế toán hay luật sư?
Kế toán giúp đối chiếu số liệu, nhưng khi đã có cưỡng chế, hóa đơn, tài khoản, xuất cảnh, ngân hàng hoặc mất khả năng thanh toán thì cần luật sư và Quản tài viên để xử lý tổng thể.
Có nên bỏ địa chỉ hoặc đổi người đại diện để tránh rủi ro không?
Không nên. Những hành động này không làm mất nghĩa vụ và có thể làm hồ sơ phức tạp hơn.
Khi nào cần xem xét phục hồi hoặc phá sản?
Khi nghĩa vụ vượt khả năng thanh toán, doanh nghiệp không còn dòng tiền, không thể giải thể và nhiều chủ nợ cùng đòi nợ.
Cần chuẩn bị gì trước khi làm việc với cơ quan thuế?
Cần thông báo/quyết định đã nhận, bảng đối chiếu nợ thuế, chứng từ nộp, dữ liệu dòng tiền, danh sách chủ nợ, tài sản và khoản phải thu.
Nguồn pháp lý tham khảo và cổng tra cứu
- Luật Quản lý thuế: nợ thuế, quản lý nợ và cưỡng chế thuế
- Quy định về cưỡng chế thuế
- Quy định về hóa đơn, ngừng sử dụng hóa đơn do nợ thuế
- Quy định về tạm hoãn xuất cảnh do nợ thuế
- Luật Phục hồi, phá sản 2025 và Luật Phá sản 2014 khi đánh giá mất khả năng thanh toán, phục hồi hoặc phá sản.
- Cổng Thuế điện tử
- Tra cứu người nộp thuế
- Công khai cưỡng chế nợ thuế
- Người nộp thuế có thông báo sẽ tạm hoãn xuất cảnh
- Người nộp thuế có thông báo về xuất cảnh
Khi áp dụng vào từng vụ việc, cần đối chiếu văn bản gốc còn hiệu lực, thông báo/quyết định của cơ quan thuế và hồ sơ tài chính - pháp lý tại thời điểm xử lý.


