Quản tài viên Đinh Xuân Hồng

Nội dung chính
Author Page riêng cho vai trò Quản tài viên trên Tư Vấn Phá Sản - Saigon Insolvency: quản lý tài sản, thanh lý tài sản, chủ nợ, chi phí Quản tài viên, phục hồi và phá sản doanh nghiệp.
Phạm vi trang này
Trang này chỉ giới thiệu vai trò Quản tài viên Đinh Xuân Hồng trên nền tảng Tư Vấn Phá Sản - Saigon Insolvency. Nội dung, liên hệ và lời mời làm việc trên trang này được hiểu trong phạm vi công việc Quản tài viên, quản lý và thanh lý tài sản, không dùng để giới thiệu hoặc thực hiện dịch vụ luật sư.
Quản tài viên Đinh Xuân Hồng gắn với Công ty Hợp danh Quản lý và Thanh lý tài sản Sài Gòn - Saigon Insolvency từ năm 2015. Trọng tâm chuyên môn là quản lý tài sản, xác minh nghĩa vụ nợ, đánh giá khả năng phục hồi, chi phí Quản tài viên, thanh lý tài sản, phối hợp xử lý tài sản theo thủ tục phá sản, hội nghị chủ nợ và thứ tự thanh toán trong vụ phá sản.
Định vị chuyên môn của Quản tài viên Đinh Xuân Hồng
Kiểm kê, nhận diện, phân loại và đánh giá tình trạng pháp lý của tài sản, tài sản bảo đảm, khoản phải thu, tài sản tranh chấp và tài sản khó thanh lý.
Xác minh nghĩa vụ nợ, nhóm chủ nợ, chủ nợ có bảo đảm, chủ nợ không có bảo đảm, nợ thuế, nợ lương, nợ ngân hàng và các khoản phải trả khác.
Đánh giá thù lao, chi phí khác, tạm ứng chi phí và mức độ công việc cần thực hiện trong từng hồ sơ phục hồi, phá sản.
Quản lý, bảo quản, phối hợp định giá, phối hợp bán tài sản theo thủ tục, thu hồi, phân chia tài sản và xử lý các vấn đề phát sinh sau quyết định tuyên bố phá sản.
Hành trình Saigon Insolvency
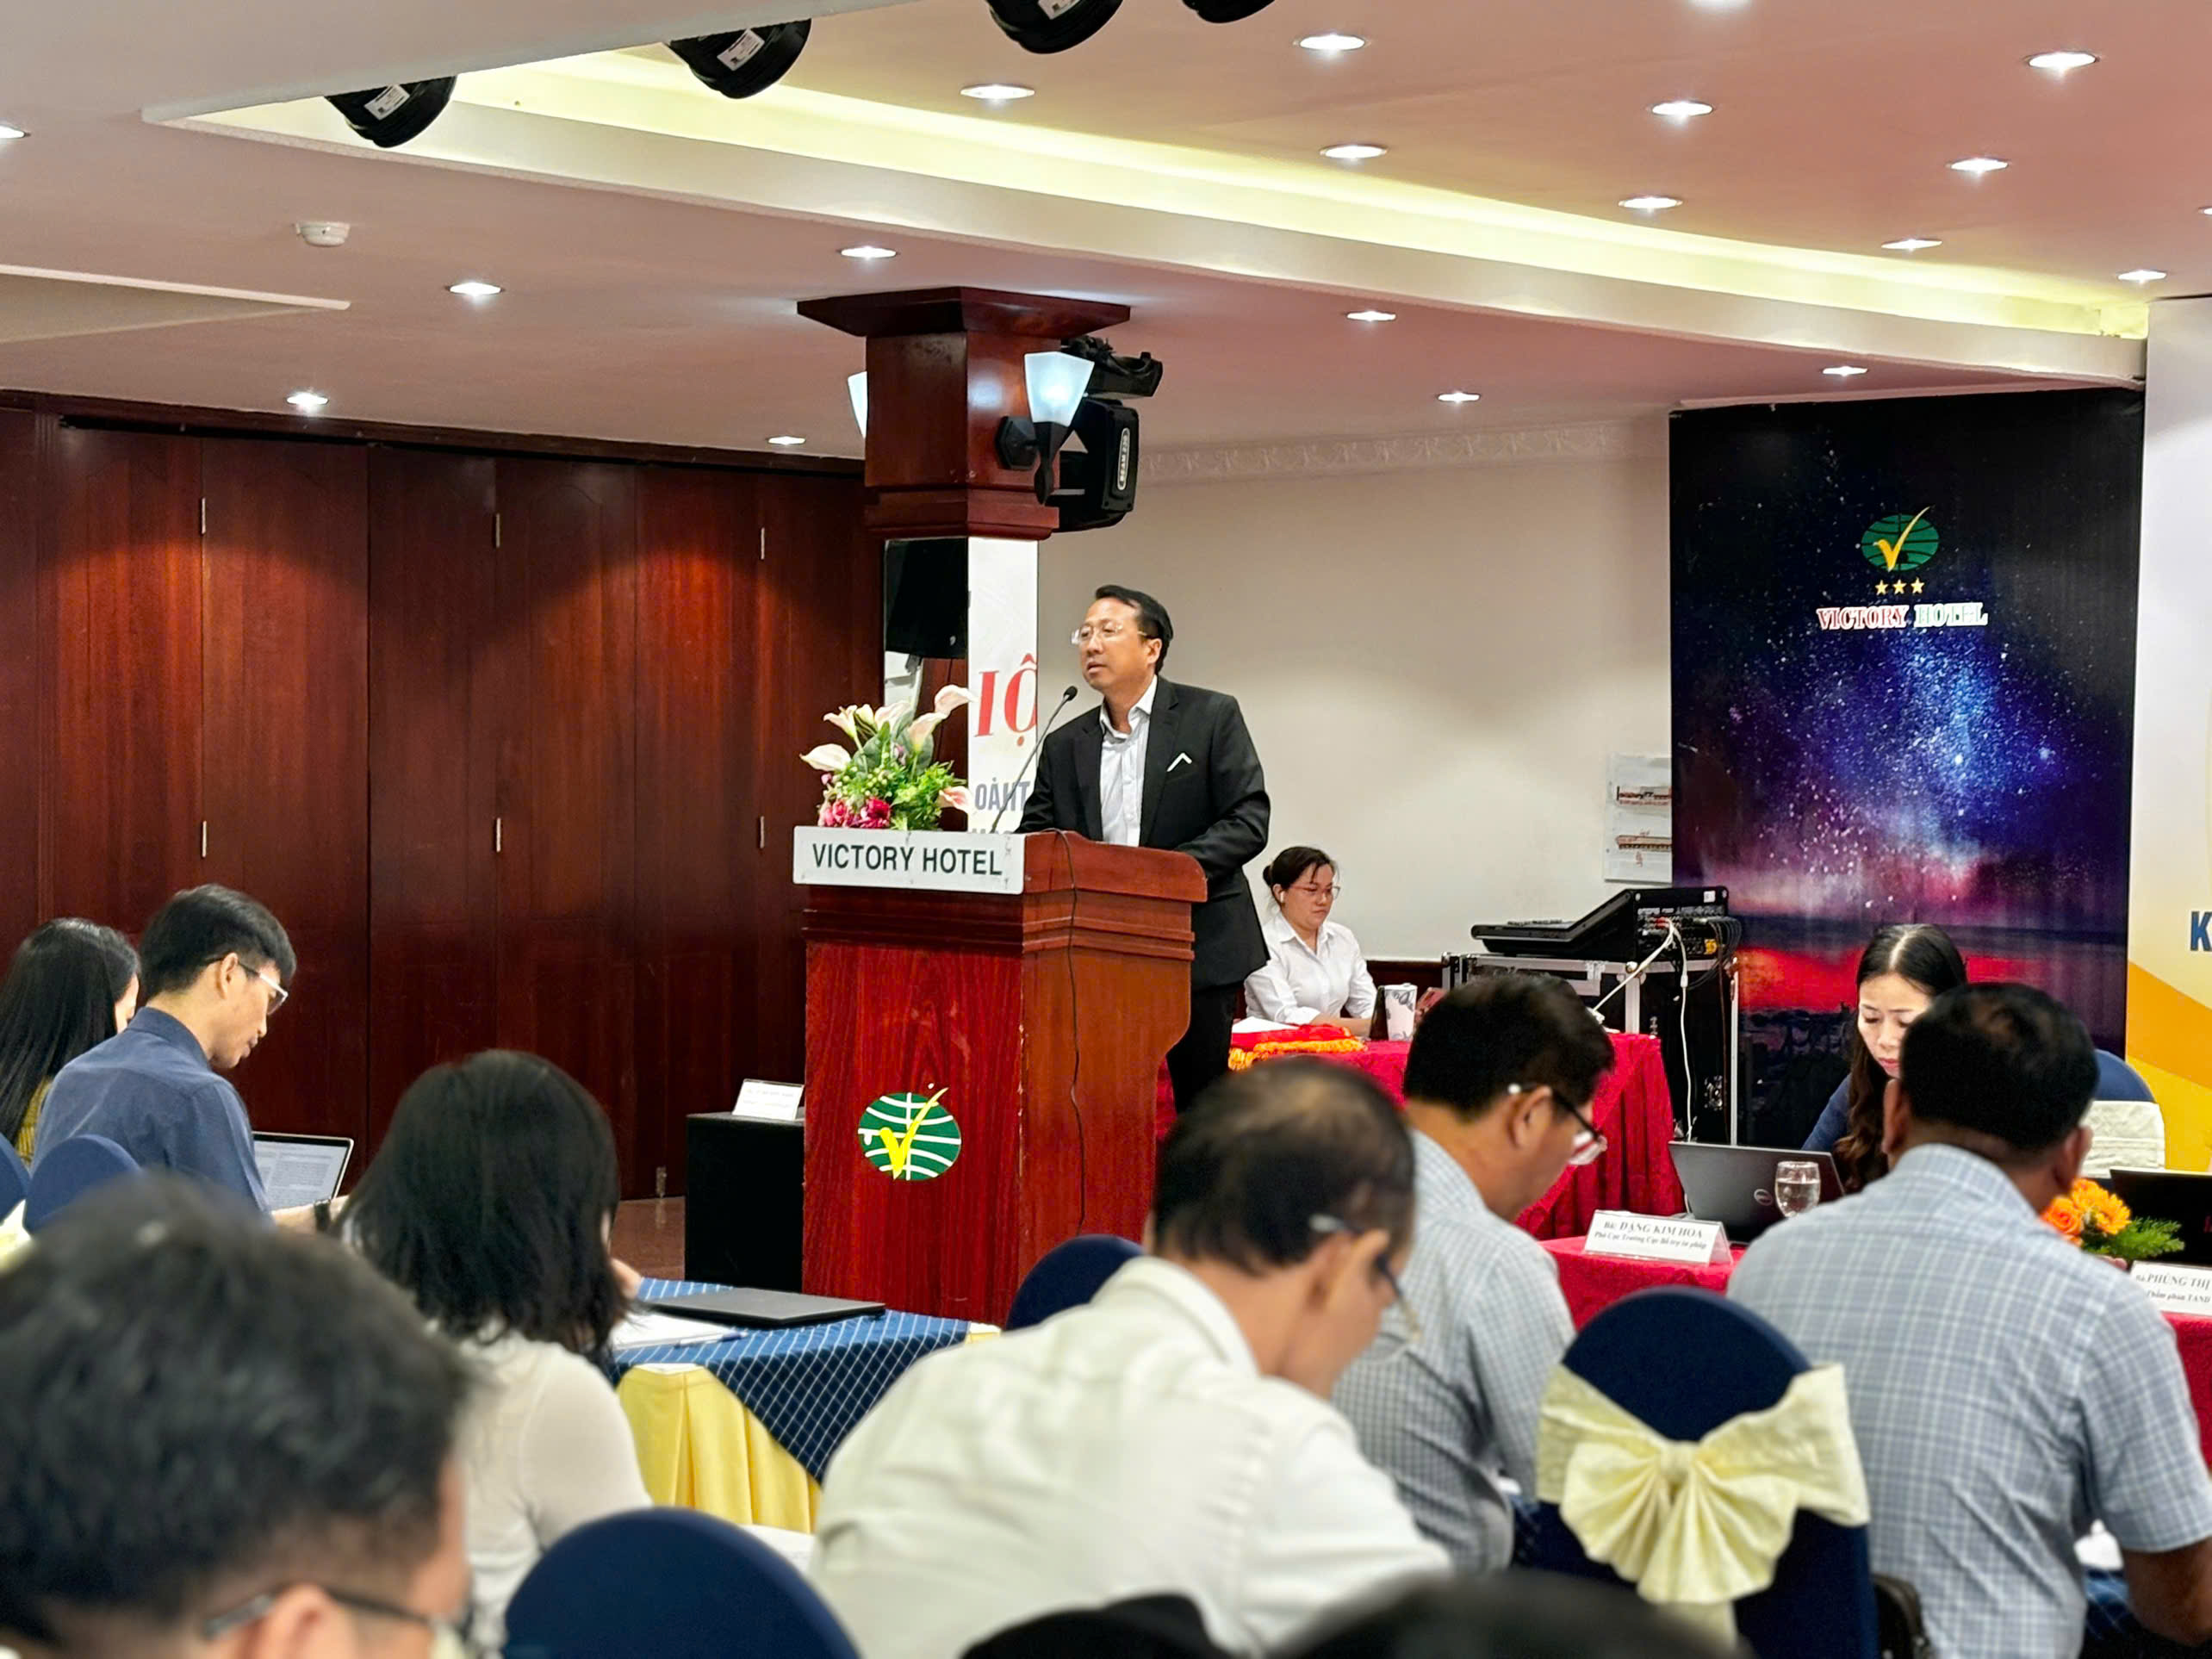
Công ty Hợp danh Quản lý và Thanh lý tài sản Sài Gòn được định vị là đơn vị chuyên môn trong lĩnh vực quản lý, thanh lý tài sản và tham gia xử lý các hồ sơ phục hồi, phá sản doanh nghiệp.
Saigon Insolvency là nền tảng tri thức chuyên sâu về Quản tài viên, chi phí Quản tài viên, chủ nợ, tài sản bảo đảm, thanh lý tài sản, xử lý tài sản và thi hành trong phục hồi, phá sản.
Nhóm bài viết phù hợp với Author Page này
Thù lao, chi phí khác, tạm ứng, mức tối thiểu, cơ chế bổ sung và cơ sở dự toán chi phí theo tính chất vụ việc.
Tài sản hữu hình, tài sản bảo đảm, khoản phải thu, tài sản tranh chấp, tài sản khó bán và giao dịch cần rà soát.
Danh sách chủ nợ, quyền của chủ nợ, chủ nợ có bảo đảm, chủ nợ không có bảo đảm và hội nghị chủ nợ.
Dòng tiền, tài sản cốt lõi, phương án phục hồi, khả năng thực hiện và quyền biểu quyết của chủ nợ.
Bảo quản, phối hợp định giá, xử lý tài sản theo thủ tục, thu hồi giá trị và phân chia theo thứ tự pháp luật.
Các công việc sau quyết định tuyên bố phá sản, bàn giao, phân chia, khiếu nại và vấn đề hậu phá sản.
Bảng nghiệp vụ trọng tâm
| Nhóm vấn đề | Câu hỏi nghiệp vụ | Giá trị cho doanh nghiệp/chủ nợ |
|---|---|---|
| Tài sản | Tài sản còn gì, có bị bảo đảm, tranh chấp, phong tỏa hoặc khó thanh lý không? | Giúp xác định giá trị thu hồi thực tế và rủi ro chi phí. |
| Chủ nợ | Chủ nợ nào có bảo đảm, chủ nợ nào không có bảo đảm, nghĩa vụ thuế và lao động ở đâu? | Giúp hiểu quyền ưu tiên và khả năng thanh toán. |
| Chi phí | Chi phí Quản tài viên và chi phí thủ tục dựa trên cơ sở nào? | Giúp tránh kỳ vọng báo phí máy móc khi chưa đọc hồ sơ. |
| Phục hồi | Doanh nghiệp còn tài sản vận hành, dòng tiền và khả năng đạt phương án với chủ nợ không? | Giúp quyết định có nên phục hồi hay chuyển sang thanh lý. |
Nguyên tắc làm việc trong vai trò Quản tài viên
- Dữ liệu tài sản là trọng tâm: không đánh giá vụ việc chỉ bằng tổng số nợ hoặc lời trình bày ban đầu.
- Minh bạch chủ nợ: xác định đúng nhóm chủ nợ, quyền ưu tiên, nghĩa vụ thuế, lao động, ngân hàng và các khoản phải trả.
- Chi phí phải gắn với công việc: chi phí Quản tài viên phụ thuộc vào tài sản, chủ nợ, thời gian, độ phức tạp, thanh lý và thi hành.
- Không đồng nhất vai trò: trang này chỉ giới thiệu hoạt động Quản tài viên; các công việc thuộc tư cách khác phải được thể hiện trên nền tảng và hồ sơ riêng.
Liên kết nội bộ đề xuất
Cần đánh giá tài sản, chủ nợ và chi phí thủ tục?
Saigon Insolvency có thể hỗ trợ rà soát bước đầu về tài sản, chủ nợ, nợ thuế, nợ ngân hàng, nợ lương, chi phí thủ tục và khả năng lựa chọn phục hồi hoặc phá sản.
Quan điểm nghiệp vụ
Quan điểm của Saigon Insolvency: thủ tục phục hồi, phá sản cần được nhìn như một tiến trình quản lý rủi ro và quản lý tài sản, không phải chỉ là thủ tục để đóng cửa doanh nghiệp. Nếu còn khả năng phục hồi, cần nhận diện sớm. Nếu không còn khả năng phục hồi, cần minh bạch tài sản, nghĩa vụ nợ và trách nhiệm của từng bên.
Vai trò Quản tài viên đòi hỏi sự thận trọng với dữ liệu tài sản. Không thể đánh giá một hồ sơ chỉ bằng tổng số nợ; cần biết tài sản còn gì, đang ở đâu, bị bảo đảm hay tranh chấp không, có thể bán được không và chi phí xử lý có tương xứng với giá trị thu hồi hay không.