Nợ thuế đang tăng mỗi tháng – Tôi nên tiếp tục kinh doanh hay dừng lại để xử lý?

Nội dung chính
- Tình huống thường gặp
- Trước hết: xác định doanh nghiệp đang ở đâu
- Phân tích theo Luật Quản lý thuế 2025
- Phân tích theo Luật Phục hồi, phá sản 2025
- Ba kịch bản có thể xảy ra
- Những việc Giám đốc không nên làm
- Lộ trình xử lý phù hợp với tình huống này
- Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
- Hỏi nhanh
- Bài liên quan trong SILO
- Bài liên quan trong SILO
- Góc tham vấn Luật sư – Quản tài viên
- Căn cứ pháp lý và nguồn chính thức
Tình huống thường gặp
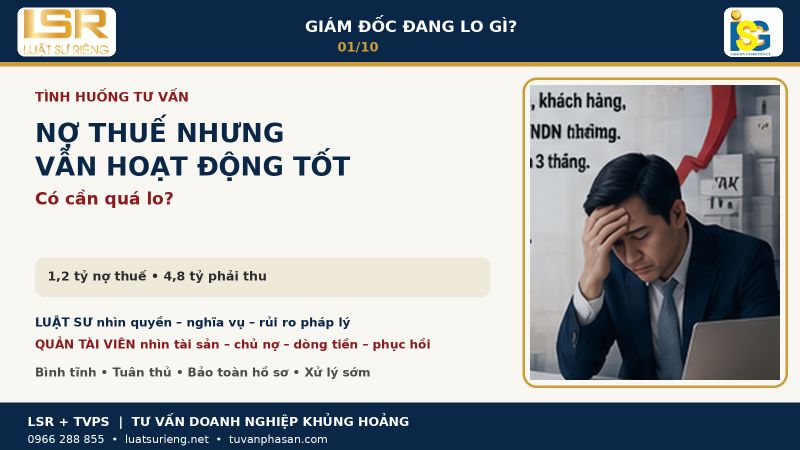
Công ty sản xuất nội thất C có nợ thuế tăng từ 350 triệu lên 470 triệu, 610 triệu rồi 760 triệu trong bốn tháng. Mỗi tháng hoạt động sau khi trừ toàn bộ chi phí trực tiếp và cố định đang âm khoảng 180 triệu đồng. Giám đốc dự kiến “cố thêm 6 tháng” vì tin thị trường cuối năm sẽ tốt.
Trước hết: xác định doanh nghiệp đang ở đâu
Dấu hiệu quan trọng là tốc độ tăng nợ
760 triệu chưa chắc là con số quá lớn, nhưng đường xu hướng tăng đều trong bốn tháng cho thấy doanh nghiệp đang dùng nghĩa vụ với Nhà nước như một nguồn tài trợ bất đắc dĩ.
Phải tách lỗ chu kỳ và lỗ cấu trúc
Nếu lỗ do một đơn hàng bị chậm hoặc mùa thấp điểm có dữ liệu lịch sử rõ, có thể là chu kỳ. Nếu biên lợi nhuận đã suy giảm, chi phí cố định cao và sản phẩm không còn cạnh tranh, đây là vấn đề cấu trúc.
Sáu tháng cố thêm có giá bao nhiêu?
Với mức âm 180 triệu/tháng, doanh nghiệp có thể thiếu thêm khoảng 1,08 tỷ đồng chỉ từ hoạt động, chưa tính tiền chậm nộp, lãi vay và các nghĩa vụ phát sinh.
Nguy cơ mất khả năng thanh toán phải được theo dõi sớm
Luật Phục hồi, phá sản 2025 cho phép nhận diện doanh nghiệp có nguy cơ mất khả năng thanh toán trước khi bước sang tình trạng mất khả năng thanh toán. Đây là lý do không nên chờ đến khi tất cả nợ đã quá hạn lâu.
Phân tích theo Luật Quản lý thuế 2025
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 là khung pháp lý trung tâm cho quản lý nợ thuế, tiền chậm nộp, gia hạn, nộp dần tiền thuế nợ, cưỡng chế và quản lý tuân thủ. Luật mới gồm 53 điều, đồng thời chuyển mạnh sang quản lý dựa trên dữ liệu, rủi ro và mức độ tuân thủ. Vì vậy doanh nghiệp không nên tiếp tục sử dụng máy móc số điều của Luật Quản lý thuế 2019 trong tài liệu tư vấn hiện hành.
Tiền chậm nộp trong các trường hợp luật định tiếp tục được tính theo mức 0,03%/ngày trên số tiền chậm nộp. Cơ chế gia hạn hoặc nộp dần không phải là một “quyền xin là có”; phải kiểm tra điều kiện và thủ tục cụ thể. Đối với cưỡng chế, doanh nghiệp cần rà cả khoản nợ, thời gian quá hạn, các thông báo/quyết định và biện pháp đang áp dụng.
Phân tích theo Luật Phục hồi, phá sản 2025
Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15 phân biệt hai trạng thái rất quan trọng. Doanh nghiệp có nguy cơ mất khả năng thanh toán khi không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng. Doanh nghiệp mất khả năng thanh toán khi không thực hiện nghĩa vụ thanh toán khoản nợ sau 06 tháng kể từ ngày đến hạn. Đây là lý do Luật sư – Quản tài viên không kết luận tình trạng doanh nghiệp chỉ từ một khoản nợ thuế.
Ba kịch bản có thể xảy ra
Kịch bản 1 – Có kế hoạch đảo chiều thực tế
Đã có đơn hàng ký chắc chắn, biên lợi nhuận cải thiện, cắt được 250 triệu chi phí/tháng. Có thể tiếp tục có điều kiện và kiểm soát bằng KPI tuần.
Kịch bản 2 – Chỉ hy vọng thị trường tốt lên
Không có hợp đồng mới, chi phí chưa cắt được, nợ tăng. Không nên dùng thêm 6 tháng để mua hy vọng bằng tiền của chủ nợ.
Kịch bản 3 – Một mảng lãi, một mảng lỗ
Thu hẹp mảng lỗ, bán tài sản không cốt lõi và giữ mảng tạo dòng tiền có thể là phương án phục hồi tốt hơn đóng toàn bộ.
Những việc Giám đốc không nên làm
- Không dùng doanh thu làm bằng chứng rằng doanh nghiệp “vẫn khỏe”.
- Không đặt thời gian cố gắng vô hạn.
- Không mở rộng đầu tư khi hoạt động cốt lõi đang âm tiền.
- Không bán tài sản cốt lõi trước khi xác định phần kinh doanh đáng cứu.
Lộ trình xử lý phù hợp với tình huống này
Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
Hỏi nhanh
Doanh nghiệp còn doanh thu có thể mất khả năng thanh toán không?
Có. Khả năng thanh toán phụ thuộc tiền thực tế và nghĩa vụ đến hạn, không chỉ doanh thu.
Khi nào nên nghĩ đến phục hồi?
Khi doanh nghiệp có nguy cơ/mất khả năng thanh toán nhưng phần kinh doanh cốt lõi vẫn có giá trị và có phương án khả thi để tái cơ cấu.
Bài liên quan trong SILO
- A01 – Công ty tôi đang nợ thuế nhưng vẫn còn hoạt động tốt – Tôi có cần quá lo không?
- A02 – Công ty chưa có tiền nộp thuế đúng hạn – Giám đốc nên làm gì trước tiên?
- A04 – Công ty vừa nhận quyết định cưỡng chế thuế – 24 giờ đầu tiên Giám đốc nên làm gì?
- A05 – Tài khoản công ty bị cưỡng chế vì nợ thuế – Làm sao duy trì hoạt động mà vẫn đúng pháp luật?
Lưu ý: Các số liệu và doanh nghiệp trong bài là tình huống giả định để minh họa phương pháp tư vấn. Nội dung không thay thế ý kiến pháp lý cho một hồ sơ cụ thể; việc áp dụng cần đối chiếu tài liệu, tình trạng thuế và các nghĩa vụ thực tế của doanh nghiệp.
Bài liên quan trong SILO
Góc tham vấn Luật sư – Quản tài viên
Luật sư sẽ nhìn gì?
Luật sư sẽ rà hợp đồng thuê nhà xưởng, hợp đồng lao động, đơn hàng đang thực hiện, khoản vay và tài sản bảo đảm để biết chi phí pháp lý nếu thu hẹp một phần hoạt động. Dừng sai cách có thể làm phát sinh bồi thường, tranh chấp và nghĩa vụ mới.
Quản tài viên sẽ nhìn gì?
Quản tài viên sẽ bóc doanh nghiệp thành từng đơn vị tạo tiền: dòng sản phẩm nào lãi, khách hàng nào mang lại tiền thật, nhà máy nào đang sử dụng dưới công suất, tài sản nào không cốt lõi. Mục tiêu không phải “đóng hay mở” toàn công ty mà tìm phần đáng cứu.
Căn cứ pháp lý và nguồn chính thức
- Luật Quản lý thuế số 108/2025/QH15 – hiệu lực 01/07/2026
- Giới thiệu những điểm mới, nội dung trọng tâm của Luật Quản lý thuế 2025
- Nghị định 252/2026/NĐ-CP – hướng dẫn Luật Quản lý thuế
- Quy định các trường hợp tạm hoãn xuất cảnh do nợ thuế
- Hướng dẫn triển khai tạm hoãn xuất cảnh theo Nghị định 252/2026/NĐ-CP
- Luật Phục hồi, phá sản số 142/2025/QH15 – hiệu lực 01/03/2026