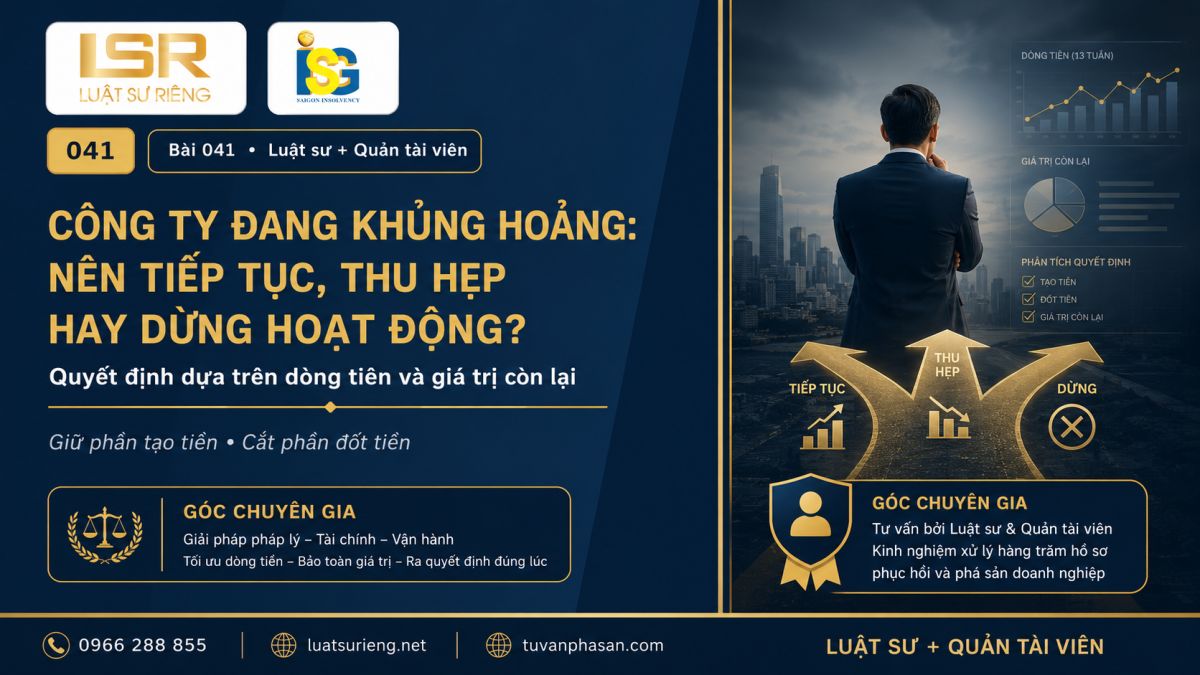
Công ty đang khủng hoảng – Giám đốc nên tiếp tục, thu hẹp hay dừng hoạt động?

Nội dung chính
- A41: Công ty đang khủng hoảng – Giám đốc nên tiếp tục, thu hẹp hay dừng hoạt động?
- Tình huống
- Các lựa chọn phải đặt lên cùng một bàn
- Những việc Giám đốc không nên làm
- Lộ trình hành động
- Khung pháp lý 2025–2026
- Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
- Kết luận
- Góc tham vấn Luật sư – Quản tài viên
A41: Công ty đang khủng hoảng – Giám đốc nên tiếp tục, thu hẹp hay dừng hoạt động?
Tình huống
Doanh nghiệp M có doanh thu khoảng 7 tỷ đồng/tháng nhưng dòng tiền vận hành âm 250 triệu đồng/tháng. Nợ thuế 900 triệu, nợ nhà cung cấp 2,1 tỷ, ngân hàng chưa quá hạn. Hai trong bốn dòng sản phẩm có lãi; hai dòng còn lại đang âm tiền.
Các lựa chọn phải đặt lên cùng một bàn
Tiếp tục
Chỉ khi dòng kinh doanh cốt lõi tạo tiền, có đủ vốn lưu động và nợ đến hạn có thể xử lý trong một kế hoạch khả thi.
Thu hẹp
Phù hợp khi có phần tốt và phần xấu rõ ràng; cắt phần lỗ có thể đưa toàn công ty về dòng tiền dương.
Dừng/Chuyển thủ tục
Khi hoạt động tiếp tục làm tổng nghĩa vụ tăng và không có phương án vốn, chủ nợ hoặc tái cấu trúc thực tế.
Những việc Giám đốc không nên làm
- Không dùng doanh thu làm bằng chứng duy nhất để tiếp tục.
- Không giữ mảng lỗ chỉ vì đã đầu tư nhiều trong quá khứ.
- Không đóng đột ngột khi còn nghĩa vụ hợp đồng/lao động chưa xử lý.
- Không mở thêm dự án mới để hy vọng bù lỗ cũ.
Lộ trình hành động
Khung pháp lý 2025–2026
Luật Phục hồi, phá sản số 142/2025/QH15 có hiệu lực từ 01/03/2026 và điều chỉnh cả phục hồi lẫn phá sản. Luật cho phép Hội nghị chủ nợ xem xét phương án phục hồi, chuyển nhượng đồng bộ tài sản, một phần/toàn bộ mảng kinh doanh hoặc doanh nghiệp; đồng thời quy định việc xử lý nợ có bảo đảm, tài sản và các giao dịch liên quan.
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/07/2026. Đối với doanh nghiệp trong thủ tục phá sản, Luật quy định các trường hợp khoanh tiền thuế nợ và xóa tiền thuế nợ khi đáp ứng đầy đủ điều kiện. Các khoản tiền thuế nợ đến hết 30/06/2026 cũng được xử lý theo Luật 108/2025/QH15. Với doanh nghiệp thuộc ngành/lĩnh vực đủ điều kiện trong năm 2026, cần kiểm tra thêm Nghị định 245/2026/NĐ-CP về gia hạn một số khoản thuế và tiền thuê đất; đây là chính sách có phạm vi và thời hạn cụ thể, không phải cơ chế gia hạn chung cho mọi doanh nghiệp.
Ý kiến chuyên gia – nếu đây là doanh nghiệp chúng tôi đang tư vấn
Kết luận
Quyết định tốt trong khủng hoảng không phải quyết định khiến Giám đốc cảm thấy dễ chịu nhất hôm nay. Đó là quyết định dựa trên dữ liệu, đúng pháp luật, bảo toàn nhiều giá trị nhất và không đẩy rủi ro hiện tại sang một giai đoạn nghiêm trọng hơn.
Các số liệu/tình huống minh họa nhằm giải thích phương pháp tư vấn; hồ sơ cụ thể phải được rà soát riêng.
Góc tham vấn Luật sư – Quản tài viên
Luật sư
Luật sư rà chi phí pháp lý của từng lựa chọn: chấm dứt hợp đồng, lao động, thuê tài sản, thuế, bảo đảm, cam kết với khách hàng và nghĩa vụ thông báo. Một quyết định kinh tế đúng nhưng thực hiện sai thủ tục vẫn có thể tạo thêm nợ.
Quản tài viên
Quản tài viên dựng Contribution Margin theo từng mảng và dòng tiền 13 tuần; xác định “cash burn” nếu tiếp tục và giá trị thu hồi nếu dừng. Mục tiêu là giữ phần tạo giá trị chứ không giữ hình thức của doanh nghiệp bằng mọi giá.


