617.462 doanh nghiệp trạng thái 03–06: Khi nào cần phục hồi, giải thể hoặc phá sản?

Nội dung chính
- 462 doanh nghiệp trạng thái 03–06: Khi nào cần phục hồi, giải thể hoặc phá sản?
- Trạng thái 03–06 phản ánh điều gì về hồ sơ doanh nghiệp?
- Chi phí tăng cao đến từ nghĩa vụ tích tụ, không chỉ là phí đóng công ty
- Ba nhóm hồ sơ cần tách biệt trước khi chọn lối ra
- Khoanh nợ, xóa nợ và quan hệ với thủ tục phá sản
- Phá sản rút gọn dành cho trường hợp nào?
- Lộ trình đánh giá hồ sơ từ góc nhìn phục hồi và phá sản
462 doanh nghiệp trạng thái 03–06: Khi nào cần phục hồi, giải thể hoặc phá sản?
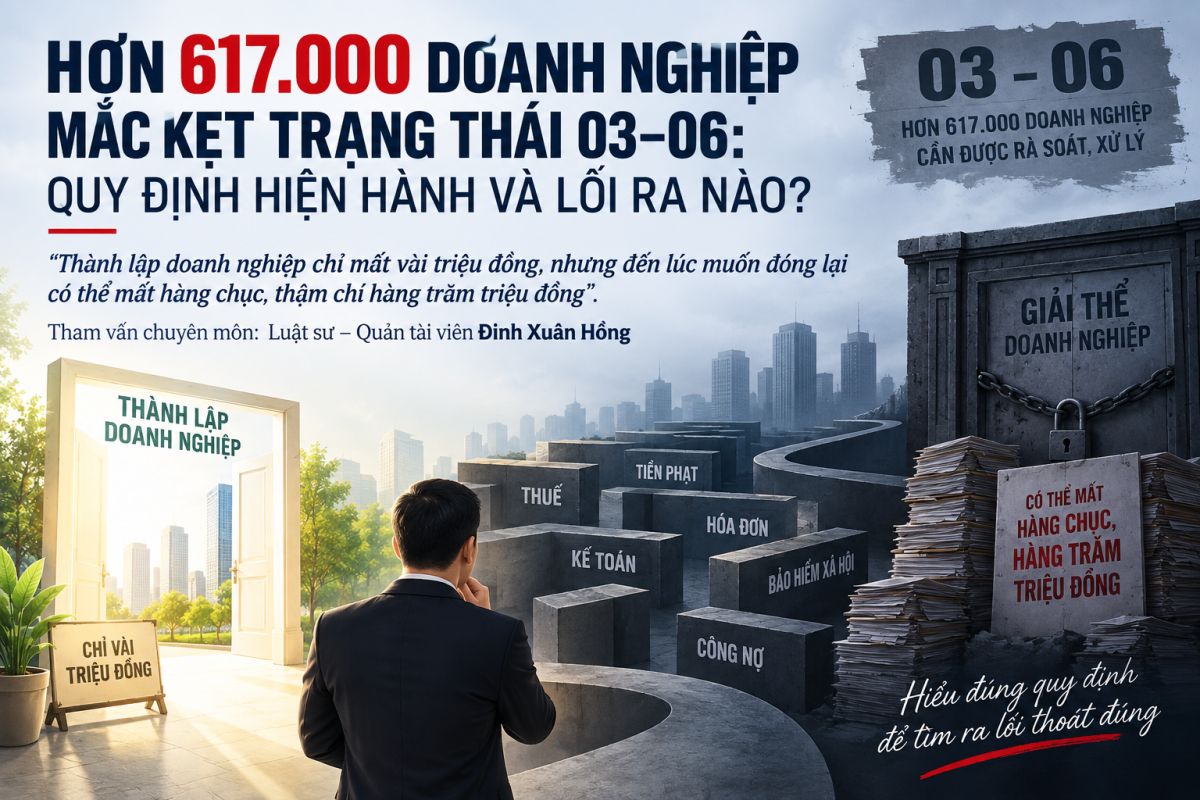
617.462 doanh nghiệp đang ở trạng thái 03 hoặc 06 không chỉ là vấn đề quản lý dữ liệu. Với từng hồ sơ, điều cần xác định trước tiên là doanh nghiệp còn khả năng thanh toán và phục hồi hay đã rơi vào tình trạng mất khả năng thanh toán để lựa chọn đúng giữa khôi phục hoạt động, giải thể và thủ tục phá sản.
Đây không còn là câu chuyện riêng của một vài doanh nghiệp bỏ địa chỉ. Nó đặt ra một vấn đề lớn hơn: pháp luật cần xử lý thế nào đối với doanh nghiệp đã ngừng hoạt động, còn nghĩa vụ thuế, thậm chí không còn tài sản và không còn khả năng thanh toán?
Trạng thái 03–06 phản ánh điều gì về hồ sơ doanh nghiệp?
Trạng thái 03 là trường hợp người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Trạng thái 06 là trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Trong thực tế có nhiều nguyên nhân dẫn đến các doanh nghiệp rơi vào tình trạng trên: doanh nghiệp kinh doanh thất bại, chủ doanh nghiệp không còn tiền duy trì, kế toán nghỉ việc, hồ sơ thất lạc, doanh nghiệp chuyển địa điểm nhưng không cập nhật, không còn phát sinh hoạt động hoặc chủ doanh nghiệp đơn giản không biết rằng việc ngừng kinh doanh trên thực tế không làm pháp nhân tự động chấm dứt.
Chi phí tăng cao đến từ nghĩa vụ tích tụ, không chỉ là phí đóng công ty
Pháp luật không quy định một loại “phí đóng doanh nghiệp” trị giá hàng chục hay hàng trăm triệu đồng. Khoản tiền lớn mà một số doanh nghiệp phải xử lý thường là tổng hợp của nhiều nghĩa vụ tích tụ qua nhiều năm: tiền thuế, tiền chậm nộp, tiền phạt vi phạm hành chính, nghĩa vụ kê khai, hóa đơn, kế toán, bảo hiểm xã hội hoặc các khoản công nợ khác.
Một doanh nghiệp có thể đã ngừng hoạt động thực tế từ nhiều năm trước, nhưng nếu không thực hiện đúng thủ tục tạm ngừng, giải thể hoặc phá sản thì pháp nhân vẫn tồn tại về mặt pháp lý. Khi quay trở lại xử lý sau 5 năm hoặc 10 năm, doanh nghiệp mới phát hiện hàng loạt vấn đề tồn đọng. Do đó, khoản tiền được gọi là “chi phí đóng doanh nghiệp” nhiều khi thực chất là chi phí xử lý một lịch sử pháp lý đã bị bỏ lại trong nhiều năm.
Nhưng điều này cũng dẫn đến một nguyên tắc rất quan trọng: không nên chỉ nhìn con số đang thể hiện trên hệ thống rồi mặc nhiên cho rằng doanh nghiệp phải nộp toàn bộ mà cần rà soát từng khoản: tiền thuế gốc, tiền chậm nộp, tiền phạt; thời điểm phát sinh; căn cứ xử phạt; thời hiệu; các kỳ kê khai thực tế và tình trạng hóa đơn.
Ba nhóm hồ sơ cần tách biệt trước khi chọn lối ra
Hơn 617.000 doanh nghiệp không thể được xử lý bằng một công thức duy nhất là: “nộp hết tiền rồi giải thể” mà cần phân loại ít nhất thành các nhóm sau:
| Tình trạng doanh nghiệp | Hướng xử lý |
|---|---|
| Vẫn muốn tiếp tục kinh doanh | Khôi phục tình trạng pháp lý, xử lý vi phạm và tiếp tục hoạt động |
| Không muốn kinh doanh nữa nhưng đủ khả năng trả nợ | Hoàn tất nghĩa vụ và giải thể |
| Số liệu thuế, tiền phạt có dấu hiệu chưa chính xác | Rà soát, giải trình, khiếu nại hoặc điều chỉnh |
| Không hoạt động, có nợ thuế và thuộc trường hợp luật định | Xem xét khoanh tiền thuế nợ |
| Khoản nợ tồn tại lâu năm, không còn khả năng thu hồi | Xem xét xóa nợ khi đủ điều kiện |
| Mất khả năng thanh toán, không còn tài sản | Xem xét thủ tục phá sản, bao gồm phá sản rút gọn |
Chỉ khi phân loại đúng thì mới lựa chọn được đúng “lối ra”. Giải thể không phải lúc nào cũng là đáp án. Pháp luật quy định doanh nghiệp muốn giải thể phải bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Điều này phù hợp với một doanh nghiệp vẫn còn khả năng thanh toán và chủ động muốn rút khỏi thị trường.
Nhưng nếu doanh nghiệp nợ thuế, nợ ngân hàng, nợ người lao động và không còn tài sản, thì vấn đề không còn đơn thuần là “đóng doanh nghiệp”. Bản chất lúc này là mất khả năng thanh toán. Nếu vẫn yêu cầu doanh nghiệp phải trả hết nợ mới được giải thể thì sẽ phát sinh một vòng luẩn quẩn: có tiền mới được đóng, nhưng chính vì không còn tiền nên doanh nghiệp mới mắc kẹt. Đây là lúc pháp luật về phá sản phải được xem như một cơ chế rút khỏi thị trường.
Khoanh nợ, xóa nợ và quan hệ với thủ tục phá sản
Luật Quản lý thuế 2025, có hiệu lực từ ngày 01/7/2026, quy định rõ hơn về khoanh tiền thuế nợ. Trong đó có những trường hợp liên quan trực tiếp tới nhóm doanh nghiệp đang bàn đến, như người nộp thuế không còn hoạt động tại địa chỉ đăng ký hoặc doanh nghiệp đã được Tòa án thụ lý thủ tục phục hồi, phá sản.
Đáng chú ý có hai trường hợp được xem xét xóa nợ thuế:
- Khoản nợ đã quá thời hạn luật định, đã áp dụng biện pháp cưỡng chế nhưng xác định không còn khả năng thu hồi.
- Doanh nghiệp đã bị Tòa án tuyên bố phá sản, tài sản đã được xử lý theo pháp luật phục hồi, phá sản nhưng vẫn không đủ thanh toán và doanh nghiệp không còn tài sản.
Phá sản rút gọn dành cho trường hợp nào?
Luật Phục hồi, phá sản 2025 đã bổ sung cơ chế phá sản rút gọn đối với một số trường hợp, trong đó có doanh nghiệp nhỏ, siêu nhỏ hoặc doanh nghiệp không còn tài sản, tài sản không thể thanh lý, thu hồi hoặc không đủ để trang trải chi phí phá sản.
Đây là quy định rất đáng chú ý đối với hàng chục, thậm chí hàng trăm nghìn doanh nghiệp hiện chỉ còn tồn tại trên dữ liệu. Một doanh nghiệp không còn hoạt động, không tài sản, không dòng tiền và không còn khả năng trả nợ không nên bị treo vô thời hạn chỉ vì không đủ điều kiện giải thể.
Trong nền kinh tế thị trường, phá sản không nên được nhìn nhận như một hình phạt. Phá sản là một cơ chế pháp lý để xử lý doanh nghiệp đã mất khả năng thanh toán, bảo đảm quyền của chủ nợ, người lao động, Nhà nước và giúp thị trường loại bỏ những pháp nhân không còn khả năng tồn tại.
Lộ trình đánh giá hồ sơ từ góc nhìn phục hồi và phá sản
Việc đầu tiên không phải là tìm một dịch vụ “đóng mã số thuế trọn gói”. Doanh nghiệp cần trả lời các câu hỏi:
- Doanh nghiệp ngừng hoạt động từ khi nào?
- Đang ở trạng thái 03 hay 06?
- Còn tài sản hay không?
- Còn công nợ phải thu không?
- Nợ thuế bao nhiêu?
- Có quyết định xử phạt nào?
- Còn lao động, BHXH hay hóa đơn không?
- Doanh nghiệp còn khả năng thanh toán hay đã mất khả năng thanh toán?
Từ đó mới lựa chọn một trong các hướng: Khôi phục – giải thể – điều chỉnh nghĩa vụ – khoanh nợ – xóa nợ – phá sản.
Không phải doanh nghiệp thất bại nào cũng là doanh nghiệp gian lận. Cần phân biệt doanh nhân thất bại trong kinh doanh với người cố tình dùng pháp nhân để trốn thuế, chiếm đoạt hoặc vi phạm pháp luật.
Doanh nghiệp còn khả năng thanh toán thì hoàn thành nghĩa vụ và giải thể. Doanh nghiệp còn khả năng hoạt động thì khôi phục. Khoản nợ đủ điều kiện khoanh hoặc xóa thì phải được áp dụng đúng cơ chế của Luật Quản lý thuế. Doanh nghiệp đã thực sự mất khả năng thanh toán thì phá sản, đặc biệt là phá sản rút gọn, phải được coi là một lối ra pháp lý bình thường.


